Domain kmu-controlling.de kaufen?
Wir ziehen mit dem Projekt
kmu-controlling.de um.
Sind Sie am Kauf der Domain
kmu-controlling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kmu-controlling.de kaufen?
Was ist ein Gewerbebetrieb?
Ein Gewerbebetrieb ist ein Unternehmen, das eine gewerbliche Tätigkeit ausübt. Dabei handelt es sich um eine selbstständige, auf Dauer angelegte und erwerbswirtschaftliche Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeführt wird. Ein Gewerbebetrieb kann in verschiedenen Branchen tätig sein, wie zum Beispiel im Handel, Handwerk oder Dienstleistungsbereich. **
Ist eine Photovoltaikanlage ein Gewerbebetrieb?
Ist eine Photovoltaikanlage ein Gewerbebetrieb? Eine Photovoltaikanlage an sich kann als gewerbliche Tätigkeit angesehen werden, da sie Einnahmen durch den Verkauf von produziertem Strom generiert. Dies hängt jedoch von verschiedenen Faktoren ab, wie beispielsweise der Größe der Anlage, der Art der Nutzung (privat oder gewerblich) und den steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen kann eine Photovoltaikanlage auch als private Investition betrachtet werden, wenn sie ausschließlich für den Eigenverbrauch genutzt wird. Letztendlich sollte man sich an einen Steuerberater oder Experten wenden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Gewerbebetrieb
Top-Angebote
Produkte zum Begriff Gewerbebetrieb:
-
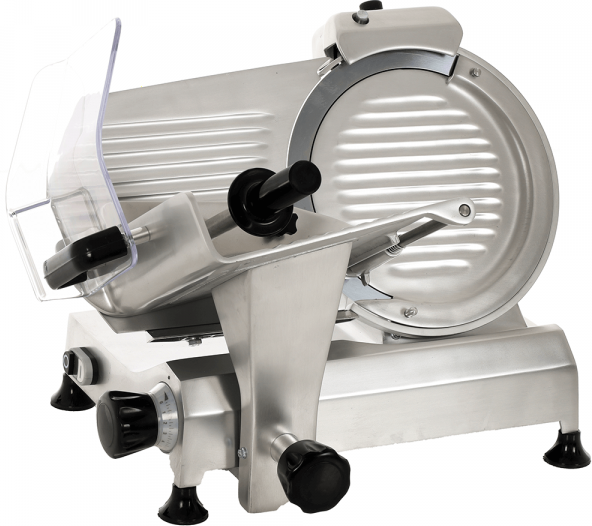
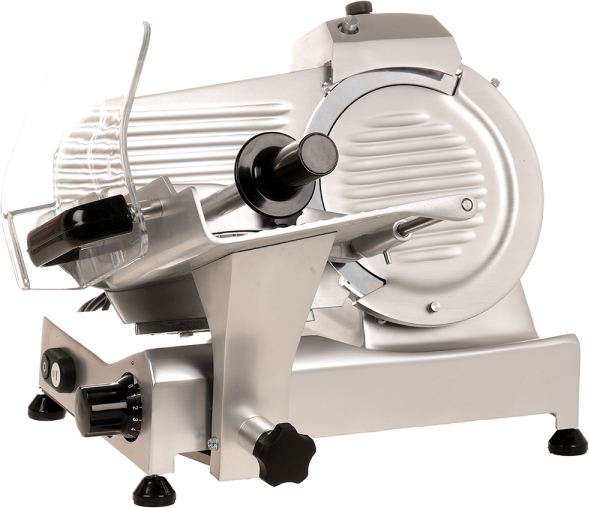
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Grundstückshandel: Die problematische Abgrenzung der privaten Vermögensverwaltung vom Gewerbebetrieb, Taschenbuch von Katharina Siebert,Gewerblicher Grundstückshandel: Die Problematische Abgrenzung Der Privaten Vermögensverwaltung Vom Gewerbebetrieb, Taschenbuch Von Katharina Siebert, Bachelor + Master Publishing, 978-3-86341-167-1, Seitenanzahl: 6024,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Arztpraxis ein Gewerbebetrieb?
Eine Arztpraxis kann als Gewerbebetrieb angesehen werden, da sie medizinische Dienstleistungen gegen Bezahlung anbietet. Allerdings gibt es auch spezielle Regelungen für Heilberufe, die von den üblichen Gewerbevorschriften abweichen können. In vielen Fällen wird eine Arztpraxis als freiberufliche Tätigkeit betrachtet, da sie auf persönlichem Fachwissen und Vertrauen basiert. Letztendlich hängt die Einordnung als Gewerbebetrieb von verschiedenen Faktoren wie der Art der Leistungen, der Organisation und der Gewinnerzielungsabsicht ab. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden. **
-
Ist eine GbR ein Gewerbebetrieb?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der mehrere Personen gemeinsam ein Unternehmen betreiben. Ob eine GbR als Gewerbebetrieb einzustufen ist, hängt von der Art der Tätigkeit ab. Wenn die GbR eine gewerbliche Tätigkeit ausübt, wie beispielsweise Handel, Produktion oder Dienstleistungen, wird sie als Gewerbebetrieb betrachtet. Wenn die GbR jedoch freiberufliche Tätigkeiten ausübt, wie beispielsweise Ärzte, Anwälte oder Architekten, handelt es sich nicht um einen Gewerbebetrieb. Letztendlich ist die Einordnung als Gewerbebetrieb abhängig von der Art der ausgeübten Tätigkeit. **
-
Was sind Einnahmen aus Gewerbebetrieb?
Einnahmen aus Gewerbebetrieb sind Einkünfte, die aus der selbstständigen Tätigkeit eines Gewerbetreibenden resultieren. Dazu zählen beispielsweise Umsätze aus dem Verkauf von Waren oder Dienstleistungen, Mieteinnahmen aus gewerblich genutzten Immobilien oder Erlöse aus dem Verkauf von betrieblichen Anlagegütern. Diese Einnahmen sind steuerpflichtig und müssen in der Gewinnermittlung des Unternehmens berücksichtigt werden. Es ist wichtig, alle Einnahmen aus dem Gewerbebetrieb ordnungsgemäß zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Nur so kann eine korrekte Besteuerung gewährleistet werden. **
-
Wer hat Einkünfte aus Gewerbebetrieb?
Wer hat Einkünfte aus Gewerbebetrieb? Einkünfte aus Gewerbebetrieb erzielen Personen, die selbstständig eine gewerbliche Tätigkeit ausüben, wie beispielsweise Handwerker, Händler oder Dienstleister. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird. Personen, die Einkünfte aus Gewerbebetrieb erzielen, müssen diese in ihrer Steuererklärung angeben und versteuern. Es handelt sich um eine der sieben Einkunftsarten, die im deutschen Steuerrecht definiert sind. **


Wann ist man ein Gewerbebetrieb?
Ein Gewerbebetrieb ist man, wenn man eine selbstständige, auf Dauer angelegte und auf Gewinnerzielung ausgerichtete Tätigkeit ausübt. Dabei spielt es keine Rolle, ob die Tätigkeit haupt- oder nebenberuflich ausgeübt wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, verarbeitet oder Dienstleistungen erbracht werden. Zudem muss die Tätigkeit in eigenem Namen und auf eigene Rechnung ausgeführt werden. Schließlich muss der Gewerbebetrieb beim zuständigen Gewerbeamt angemeldet und ins Handelsregister eingetragen werden. **
Welche Rechtsform hat ein Gewerbebetrieb?
Welche Rechtsform hat ein Gewerbebetrieb? Die Rechtsform eines Gewerbebetriebs kann unterschiedlich sein und hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Haftung der Inhaber und der steuerlichen Situation. Typische Rechtsformen für Gewerbebetriebe sind die Einzelunternehmung, die Gesellschaft bürgerlichen Rechts (GbR), die GmbH (Gesellschaft mit beschränkter Haftung) oder die AG (Aktiengesellschaft). Jede Rechtsform hat ihre eigenen Vor- und Nachteile, die bei der Gründung eines Gewerbebetriebs sorgfältig abgewogen werden sollten. Letztendlich ist die Wahl der Rechtsform entscheidend für die rechtlichen Rahmenbedingungen, unter denen der Gewerbebetrieb geführt wird. **
Top-Angebote
Produkte zum Begriff Gewerbebetrieb:
-
Analyse von Kennzahlen als Teil eines controlling-orientierten Berichtswesens zur Steuerung und Kontrolle der Produktion, Taschenbuch von DieterAnalyse Von Kennzahlen Als Teil Eines Controlling-orientierten Berichtswesens Zur Steuerung Und Kontrolle Der Produktion, Taschenbuch Von Dieter Buchfelder, Grin, 978-3-8386-0312-4, Seitenanzahl: 13638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte AluminiumlegierungFAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte Aluminiumlegierung.1310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Gewerbebetrieb?
Ein Gewerbebetrieb ist ein Unternehmen, das eine gewerbliche Tätigkeit ausübt. Dabei handelt es sich um eine selbstständige, auf Dauer angelegte und erwerbswirtschaftliche Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeführt wird. Ein Gewerbebetrieb kann in verschiedenen Branchen tätig sein, wie zum Beispiel im Handel, Handwerk oder Dienstleistungsbereich. **
-
Ist eine Photovoltaikanlage ein Gewerbebetrieb?
Ist eine Photovoltaikanlage ein Gewerbebetrieb? Eine Photovoltaikanlage an sich kann als gewerbliche Tätigkeit angesehen werden, da sie Einnahmen durch den Verkauf von produziertem Strom generiert. Dies hängt jedoch von verschiedenen Faktoren ab, wie beispielsweise der Größe der Anlage, der Art der Nutzung (privat oder gewerblich) und den steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen kann eine Photovoltaikanlage auch als private Investition betrachtet werden, wenn sie ausschließlich für den Eigenverbrauch genutzt wird. Letztendlich sollte man sich an einen Steuerberater oder Experten wenden, um eine genaue Einschätzung zu erhalten. **
-
Ist eine Arztpraxis ein Gewerbebetrieb?
Eine Arztpraxis kann als Gewerbebetrieb angesehen werden, da sie medizinische Dienstleistungen gegen Bezahlung anbietet. Allerdings gibt es auch spezielle Regelungen für Heilberufe, die von den üblichen Gewerbevorschriften abweichen können. In vielen Fällen wird eine Arztpraxis als freiberufliche Tätigkeit betrachtet, da sie auf persönlichem Fachwissen und Vertrauen basiert. Letztendlich hängt die Einordnung als Gewerbebetrieb von verschiedenen Faktoren wie der Art der Leistungen, der Organisation und der Gewinnerzielungsabsicht ab. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden. **
-
Ist eine GbR ein Gewerbebetrieb?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der mehrere Personen gemeinsam ein Unternehmen betreiben. Ob eine GbR als Gewerbebetrieb einzustufen ist, hängt von der Art der Tätigkeit ab. Wenn die GbR eine gewerbliche Tätigkeit ausübt, wie beispielsweise Handel, Produktion oder Dienstleistungen, wird sie als Gewerbebetrieb betrachtet. Wenn die GbR jedoch freiberufliche Tätigkeiten ausübt, wie beispielsweise Ärzte, Anwälte oder Architekten, handelt es sich nicht um einen Gewerbebetrieb. Letztendlich ist die Einordnung als Gewerbebetrieb abhängig von der Art der ausgeübten Tätigkeit. **
Ähnliche Suchbegriffe für Gewerbebetrieb
-
Gewerblicher Grundstückshandel: Die problematische Abgrenzung der privaten Vermögensverwaltung vom Gewerbebetrieb, Taschenbuch von Katharina Siebert,Gewerblicher Grundstückshandel: Die Problematische Abgrenzung Der Privaten Vermögensverwaltung Vom Gewerbebetrieb, Taschenbuch Von Katharina Siebert, Bachelor + Master Publishing, 978-3-86341-167-1, Seitenanzahl: 6024,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 'Recht am eingerichteten und ausgeübten Gewerbebetrieb' im Staatshaftungsrecht - unter besonderer Berücksichtigung von Betriebsschließungen inDas 'recht Am Eingerichteten Und Ausgeübten Gewerbebetrieb' Im Staatshaftungsrecht - Unter Besonderer Berücksichtigung Von Betriebsschließungen In Der, Taschenbuch Von Sebastian Ohnemus, Grin, 978-3-389-16446-4, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Spannungsverhältnis zwischen Einkünften aus Gewerbebetrieb und selbstständiger Arbeit. Ein Verlust von Privilegien?, Taschenbuch von StefanDas Spannungsverhältnis Zwischen Einkünften Aus Gewerbebetrieb Und Selbstständiger Arbeit. Ein Verlust Von Privilegien?, Taschenbuch Von Stefan Schäfer, Grin, 978-3-656-85404-3, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Einnahmen aus Gewerbebetrieb?
Einnahmen aus Gewerbebetrieb sind Einkünfte, die aus der selbstständigen Tätigkeit eines Gewerbetreibenden resultieren. Dazu zählen beispielsweise Umsätze aus dem Verkauf von Waren oder Dienstleistungen, Mieteinnahmen aus gewerblich genutzten Immobilien oder Erlöse aus dem Verkauf von betrieblichen Anlagegütern. Diese Einnahmen sind steuerpflichtig und müssen in der Gewinnermittlung des Unternehmens berücksichtigt werden. Es ist wichtig, alle Einnahmen aus dem Gewerbebetrieb ordnungsgemäß zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Nur so kann eine korrekte Besteuerung gewährleistet werden. **
-
Wer hat Einkünfte aus Gewerbebetrieb?
Wer hat Einkünfte aus Gewerbebetrieb? Einkünfte aus Gewerbebetrieb erzielen Personen, die selbstständig eine gewerbliche Tätigkeit ausüben, wie beispielsweise Handwerker, Händler oder Dienstleister. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird. Personen, die Einkünfte aus Gewerbebetrieb erzielen, müssen diese in ihrer Steuererklärung angeben und versteuern. Es handelt sich um eine der sieben Einkunftsarten, die im deutschen Steuerrecht definiert sind. **
-
Wann ist man ein Gewerbebetrieb?
Ein Gewerbebetrieb ist man, wenn man eine selbstständige, auf Dauer angelegte und auf Gewinnerzielung ausgerichtete Tätigkeit ausübt. Dabei spielt es keine Rolle, ob die Tätigkeit haupt- oder nebenberuflich ausgeübt wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, verarbeitet oder Dienstleistungen erbracht werden. Zudem muss die Tätigkeit in eigenem Namen und auf eigene Rechnung ausgeführt werden. Schließlich muss der Gewerbebetrieb beim zuständigen Gewerbeamt angemeldet und ins Handelsregister eingetragen werden. **
-
Welche Rechtsform hat ein Gewerbebetrieb?
Welche Rechtsform hat ein Gewerbebetrieb? Die Rechtsform eines Gewerbebetriebs kann unterschiedlich sein und hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Haftung der Inhaber und der steuerlichen Situation. Typische Rechtsformen für Gewerbebetriebe sind die Einzelunternehmung, die Gesellschaft bürgerlichen Rechts (GbR), die GmbH (Gesellschaft mit beschränkter Haftung) oder die AG (Aktiengesellschaft). Jede Rechtsform hat ihre eigenen Vor- und Nachteile, die bei der Gründung eines Gewerbebetriebs sorgfältig abgewogen werden sollten. Letztendlich ist die Wahl der Rechtsform entscheidend für die rechtlichen Rahmenbedingungen, unter denen der Gewerbebetrieb geführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.